走进任何一家便利店,收银台上曾经并排贴着的支付宝、微信、云闪付二维码,如今大多被一块聚合收款码或一台智能POS替代。这个看似微小的变化,背后是一整套聚合支付系统在支撑——它既是收银台的表层整合,也是企业资金流转的底层重构。
一、市场基础:移动支付高渗透率倒逼收银台整合
中国人民银行《2023年支付体系运行总体情况》显示,当年全国银行共办理非现金支付业务5446.25亿笔,金额5251.45万亿元,其中移动支付业务1851.47亿笔,金额555.16万亿元。CNNIC的统计则表明,我国网络支付用户规模已超9亿,占网民整体近九成。当消费者付款方式高度分散,商户端的多码并存就成了一种成本:三套对账逻辑、三种退款路径、若干台设备,连锁品牌甚至无法实时掌握各门店流水。
聚合支付系统的价值,正在于把多家第三方支付通道与银行直连通道收敛到统一接口,商户一次对接即可完成聚合收款,账单与资金归集同步完成。
二、系统内里:聚合的不只是收款码
一套成熟的聚合支付系统,通常包含四个层次:
- 通道接入层:通过标准化支付接口对接微信、支付宝、云闪付及多家银行,统一签约与密钥管理;
- 路由与订单层:依据费率、成功率、通道限额动态选择最优路径,完成订单创建、查询与退款;
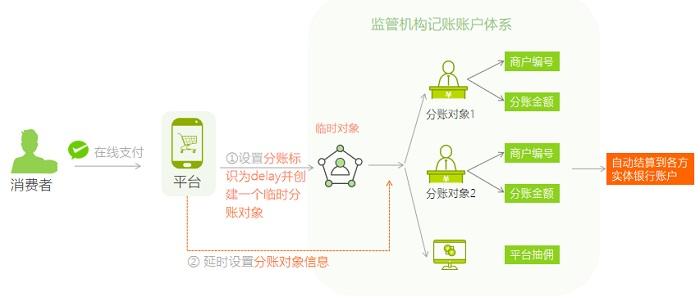
- 资金处理层:对账引擎按日拉取各通道流水并自动匹配差异,分账系统按预设规则将货款拆分至平台方、供应商、门店等多个账户;
- 风控与运维层:实时监测异常交易,拦截疑似套现与盗刷行为。
其中分账系统的价值常被低估。在电商平台、连锁加盟、共享经济等场景中,一笔订单往往涉及多方分润,若仍依赖人工转账,效率与合规性都难以保障。
三、合规边界:聚合支付不碰资金
聚合支付的技术实质是"信息转接",而非"资金清算"。自"断直连"与备付金集中存管落地后,行业边界已经清晰:服务商不得留存商户结算资金,不得以任何形式开展"二清"。凡是宣称可代收代付、形成资金池的方案,都值得警惕。合规做法是资金由持牌支付机构或银行直接结算至商户账户,系统只负责信息流与对账指令的传递。企业选型时,应核对服务商的资质链条与实际结算路径。
四、选型参考:评估一套聚合支付系统的几个维度
- 通道覆盖率与支付成功率,尤其关注节假日高峰表现;
- 结算周期是否支持T+0、T+1,遇节假日如何处理;
- 对账文件是否完整,能否与ERP、财务系统自动对接;
- 分账规则是否灵活,支持分层级、分比例、分金额;
- 开放接口文档质量与技术支持响应速度,涉及支付系统开发的二次需求是否可定制。
结语
聚合支付系统正从收银工具演变为企业资金流转的底座。对广州及珠三角地区大量中小商户与平台型企业而言,选择一家本地化服务能力强、通道资源稳定、技术响应及时的支付解决方案提供方,往往比单纯比较费率更有长期价值。